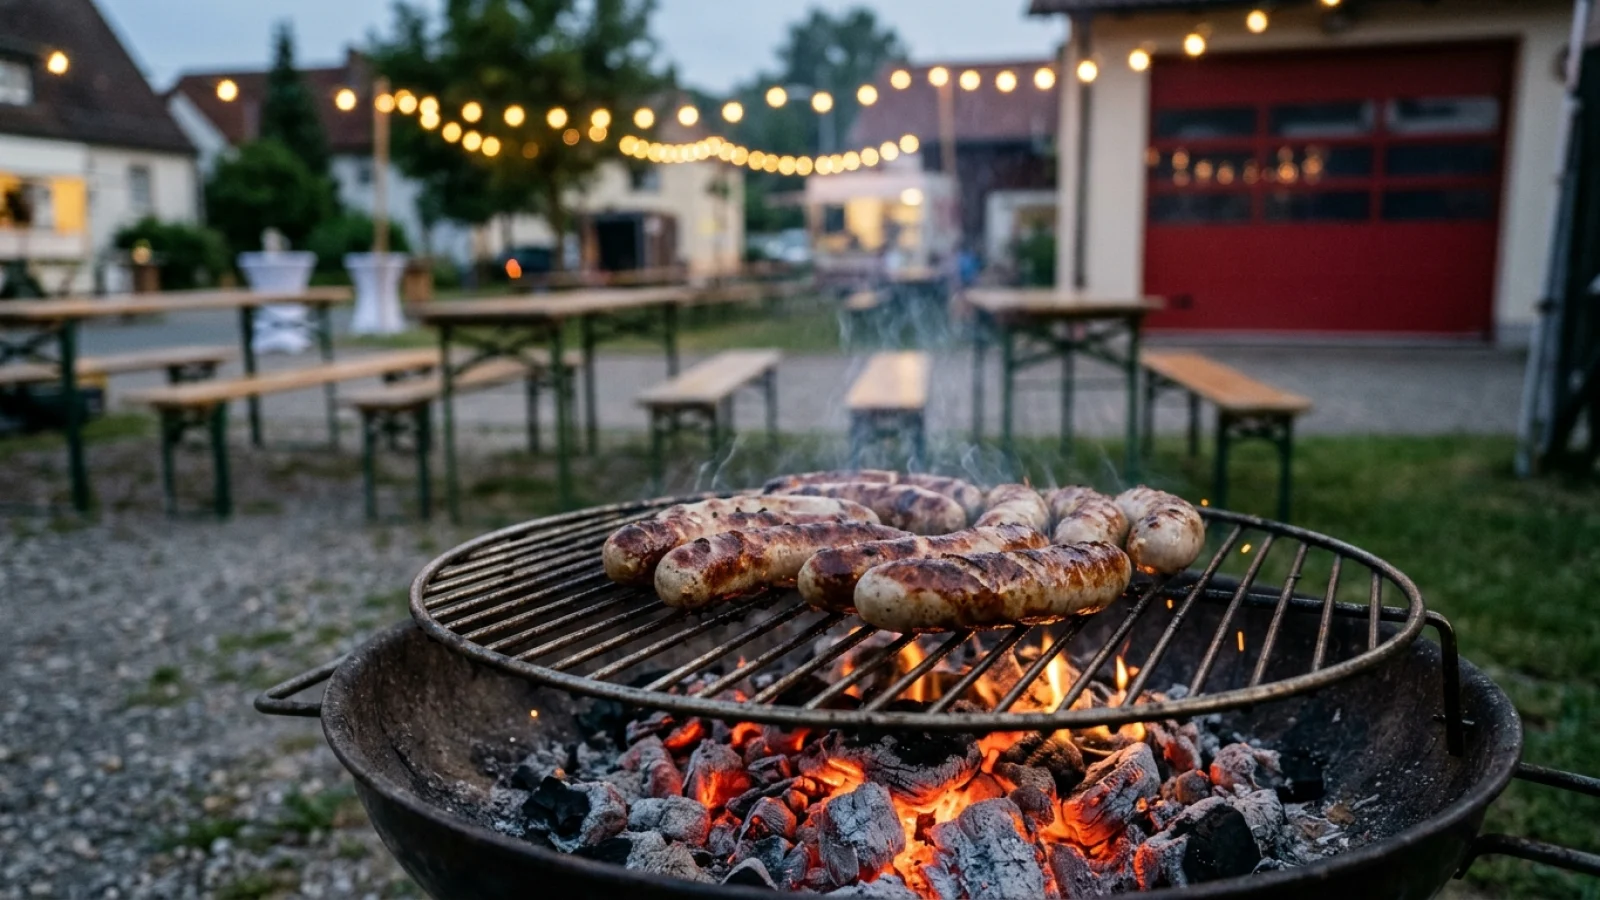
Die „Bratwurststeuer“ wird gerade gesucht, weil am 1. Januar 2027 eine neue Umsatzsteuerregel für Gemeinden verbindlich wird – und damit auch für Freiwillige Feuerwehren, die bei Festen Bratwurst und Getränke verkaufen. Am 13. November 2026 hat Nordrhein-Westfalen solche Verkäufe per Erlass von der Steuer ausgenommen, am selben Tag debattierte der Landtag in Kiel über das Thema.
Kurz zusammengefasst
Ab 1. Januar 2027 müssen Gemeinden prüfen, ob ihre Einnahmen umsatzsteuerpflichtig sind – auch die ihrer Freiwilligen Feuerwehren. Ob die Wurst beim Fest besteuert wird, hängt vom Gesamtumsatz der Gemeinde und von der Frage ab, ob das Fest ein dauerhaftes Geschäft ist. Nordrhein-Westfalen hat Bratwurstverkäufe bei Feuerwehrfesten per Erlass ausgenommen.
Stichtag: Freitag, 1. Januar 2027
Rechtsgrundlage: § 2b Umsatzsteuergesetz (UStG), Übergangsregelung endet am 31. Dezember 2026
Betroffen: Gemeinden, Kreise und andere juristische Personen des öffentlichen Rechts – damit auch Freiwillige Feuerwehren als gemeindliche Einrichtung
Was hinter der Bratwurststeuer steckt
Hinter dem Schlagwort steht § 2b des Umsatzsteuergesetzes. Er regelt, wann Gemeinden, Kreise und andere juristische Personen des öffentlichen Rechts wie ein Unternehmen Umsatzsteuer abführen müssen. Der Bund hat die Vorschrift 2015 eingeführt, um EU-Recht umzusetzen; die Übergangsfrist wurde mehrfach verlängert, zuletzt mit dem Jahressteuergesetz 2024 für Leistungen bis zum 31. Dezember 2026.
Ab 2027 gibt es keine Verlängerung mehr. Der Grundsatz: Hoheitliche Aufgaben bleiben steuerfrei. Wo eine Gemeinde aber etwas anbietet, was auch ein privater Anbieter verkaufen könnte, droht Umsatzsteuer – sonst würde der Wettbewerb verzerrt. Keine größere Wettbewerbsverzerrung liegt laut Gesetz vor, wenn der Jahresumsatz aus gleichartigen Tätigkeiten voraussichtlich 17.500 Euro nicht übersteigt.
Warum Feuerwehrfeste betroffen sein können
Freiwillige Feuerwehren sind Einrichtungen ihrer Gemeinde. Steuerpflichtig ist deshalb die Gemeinde – auch für die Kameradschaftskassen der Wehren. Das hat Folgen: Für die Kleinunternehmerregelung zählt nicht der Umsatz des einzelnen Festes, sondern der Umsatz der ganzen Gemeinde.
Die Grenze liegt bei 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr. Schleswig-Holsteins Finanzministerin Silke Schneider (Grüne) wies im Landtag darauf hin, dass größere Gemeinden deutlich darüber liegen. Für sie können Wurst und Getränke beim Fest steuerlich relevant werden.
Kurz gesagt: Kleine Dörfer sind eher sicher. Städte nicht automatisch.
Wann keine Umsatzsteuer anfällt
Keine Umsatzsteuer fällt an, wenn die Gemeinde unter der Kleinunternehmergrenze bleibt, wenn es keinen Marktbezug gibt oder wenn ein Verkauf nicht nachhaltig ist. Nach dem Bericht aus dem Kieler Landtag bleiben etwa Würstchen für Mitglieder nach der Übung steuerfrei, ebenso einmalige Verkäufe, die nicht regelmäßig stattfinden.
Eine zweite Möglichkeit ist der Förderverein. Er ist ein eigenständiger Verein und nicht Teil der Gemeinde. Bleibt sein Umsatz im Vorjahr unter 25.000 Euro, schuldet er keine Umsatzsteuer und muss keine Umsatzsteuererklärung abgeben. Wer ein Fest organisiert, sollte deshalb klären, wer formal verkauft: die Feuerwehr als Teil der Gemeinde oder der Förderverein.
NRW nimmt Bratwurstverkäufe per Erlass aus
Nordrhein-Westfalen hat am 13. November 2026 eine eigene Lösung vorgelegt. Laut einem Bericht der Deutschen Presse-Agentur (dpa) hat Finanzminister Marcus Optendrenk (CDU) per Erlass festgelegt, dass auf Bratwurstverkäufe bei Feuerwehrfesten keine Umsatzsteuer erhoben wird. Das Land geht davon aus, dass solche Verkäufe kein dauerhaftes Geschäftsmodell sind.
Optendrenk verweist auf den Kuchenverkauf an Schulen: Für Schulfeste hatten Bund und Länder bereits geklärt, dass dort in aller Regel keine Umsatzsteuer anfällt. Diese Lösung gelte nach seinen Worten genauso für das Feuerwehrfest. Ehrenamtliche verdienten Rückenwind statt Papierkram, sagte er der dpa.
Schleswig-Holstein will Leitfaden und Bagatellgrenze
Im Landtag in Kiel brachten FDP, CDU und Grüne am 13. November 2026 einen gemeinsamen Antrag ein, dem sich der SSW anschloss. Gefordert werden ein kurzfristiger, verständlicher Leitfaden für Gemeinden und Feuerwehren sowie rechtssichere Bagatellausnahmen auf Bundes- und EU-Ebene.
Finanzministerin Schneider kündigte den Leitfaden an und sprach von zusätzlichem Prüfungs-, Dokumentations- und Erklärungsaufwand für die Kommunen. Schnelle Änderungen in Berlin oder Brüssel stellte sie aber nicht in Aussicht.
Auch anderswo wird geprüft: Der Landkreis Cloppenburg in Niedersachsen untersucht laut OM online die Folgen für seine Feuerwehren.
Was Gemeinden und Wehren jetzt tun können
Bis zum 31. Dezember 2026 bleiben gut sechs Wochen. Sinnvoll ist, den Gesamtumsatz der Gemeinde zu kennen, Feste und regelmäßige Verkäufe aufzulisten und zu klären, ob ein Förderverein verkauft. Ansprechpartner sind die Kämmerei der Gemeinde und das zuständige Finanzamt.
Weitere Änderungen rund um Steuern und Gebühren sammeln wir im Ressort Geld & Verbraucher, etwa beim Grundfreibetrag 2026 oder der neuen Gebühr für Pakete aus Nicht-EU-Ländern. Wann Laternenumzüge und Martinsfeuer stattfinden, steht in unserem Beitrag zum Martinstag 2026.
Keine Steuer- oder Rechtsberatung.
Häufige Fragen
Was ist die Bratwurststeuer?
„Bratwurststeuer“ ist kein Gesetz, sondern ein Schlagwort, das laut Landtag Schleswig-Holstein von der FDP geprägt wurde. Gemeint ist die Umsatzsteuer, die ab 1. Januar 2027 nach § 2b UStG auf Verkäufe der öffentlichen Hand fallen kann – zum Beispiel auf Bratwurst und Getränke beim Fest einer Freiwilligen Feuerwehr.
Muss jede Feuerwehr ab 2027 Umsatzsteuer auf Bratwurst zahlen?
Nein. Steuerpflichtig ist nicht die Feuerwehr, sondern die Gemeinde. Liegt ihr gesamter Umsatz unter der Kleinunternehmergrenze (25.000 Euro im Vorjahr, 100.000 Euro im laufenden Jahr), fällt keine Umsatzsteuer an. Verkäufe ohne Marktbezug, etwa an Mitglieder nach der Übung, bleiben ebenfalls steuerfrei. In NRW sind Bratwurstverkäufe bei Feuerwehrfesten per Erlass ausgenommen.
Gilt die Ausnahme aus NRW auch in anderen Bundesländern?
Nein, der Erlass von NRW-Finanzminister Marcus Optendrenk gilt nur für Nordrhein-Westfalen. In Schleswig-Holstein hat Finanzministerin Silke Schneider einen Leitfaden für Gemeinden und Feuerwehren angekündigt. Andere Länder und Landkreise prüfen die Folgen noch.
Quellen
- § 2b UStG, Gesetzestext, abgerufen 16.11.2026
- Land NRW: Umsatzsteuerpflicht für Schulen und Kitas, Pressemitteilung vom 28.12.2023, abgerufen 16.11.2026
- HL-live / Landtag Schleswig-Holstein: Landtag debattiert über Bratwurst-Steuer, 13.11.2026, abgerufen 16.11.2026
- Supertipp/dpa: Keine „Bratwurst-Steuer“ bei Feuerwehrfesten in NRW, 13.11.2026, abgerufen 16.11.2026
- PwC: JStG 2024 – Verlängerung der Optionsregelung zu § 2b UStG, abgerufen 16.11.2026